예비초부터 중3까지, 아이 교육비가 해마다 느는 집이라면 자녀장려금 칸을 한 번은 볼 만합니다. 「저소득 가구 지원」이라는 말에 건너뛰기 쉬운데, 법이 정한 소득 기준은 부부 합산 7,000만원 미만입니다.
조세특례제한법 조문과 국세청 안내 원문을 열어 소득 칸, 재산 칸, 기한 후 신청 순서로 옮겼습니다. 올해 신청하는 몫은 2025년 소득을 기준으로 봅니다.
7,000만원은 부부 두 사람을 더한 값입니다
신청 자격은 제100조의28①에 있습니다. 2호가 「거주자(그 배우자를 포함한다…)의 연간 총소득의 합계액이 7천만원 미만일 것」입니다. 한 사람 연봉이 아니라 부부 소득을 더해서 봅니다.
아이 쪽 조건은 제100조의4①이 정합니다. 부양자녀는 18세 미만이고 연간 소득금액이 100만원 이하여야 합니다. 예비초부터 중3까지는 나이로 걸리는 아이가 없습니다.
국세청 「자녀장려금 소개」 첫 줄도 같은 말입니다. 부부 합산 총소득 7,000만원 미만에 18세 미만 부양자녀가 있으면 1인당 최대 100만원, 최소 50만원을 준다고 적었습니다.
홑벌이와 맞벌이는 배우자 소득 300만원에서 갈립니다
금액을 셀 때는 가구를 둘로 나눕니다. 배우자가 한 해 번 「총급여액 등」이 300만원에 닿았는지가 기준입니다(제100조의3⑤).
- 홑벌이 — 배우자의 총급여액 등이 300만원 미만인 가구. 배우자 없이 아이를 키우는 가구도 여기에 들어갑니다
- 맞벌이 — 본인과 배우자 각각의 총급여액 등이 300만원 이상인 가구
그러니 배우자가 아이를 돌보며 잠깐 일한 해라면 홑벌이로 잡힐 수 있습니다. 맞벌이냐 아니냐는 생활 모습이 아니라 이 숫자가 정합니다.
하나 더 있습니다. 금액을 정하는 「총급여액 등」은 근로·사업·종교인 소득의 합입니다. 자격을 가르는 「총소득」은 이자·배당·연금소득까지 더하니, 두 숫자가 같지 않을 수 있습니다.
소득 구간별 1명당 금액
금액은 제100조의29①에 홑벌이 표와 맞벌이 표로 따로 적혀 있습니다. 부양자녀 수를 곱하는 식이라, 아래는 전부 아이 1명 기준입니다.
| 부부 총급여액 등 | 홑벌이 | 맞벌이 |
|---|---|---|
| 2,100만원 미만 | 100만원 | 100만원 |
| 2,100만원 이상 2,500만원 미만 | 줄어들기 시작 | 100만원 |
| 2,500만원 이상 7,000만원 미만 | 계속 줄어듦 | 줄어들기 시작 |
| 7,000만원 바로 아래 | 50만원 | 50만원 |
| 총소득 7,000만원 이상 | 못 받음 | 못 받음 |
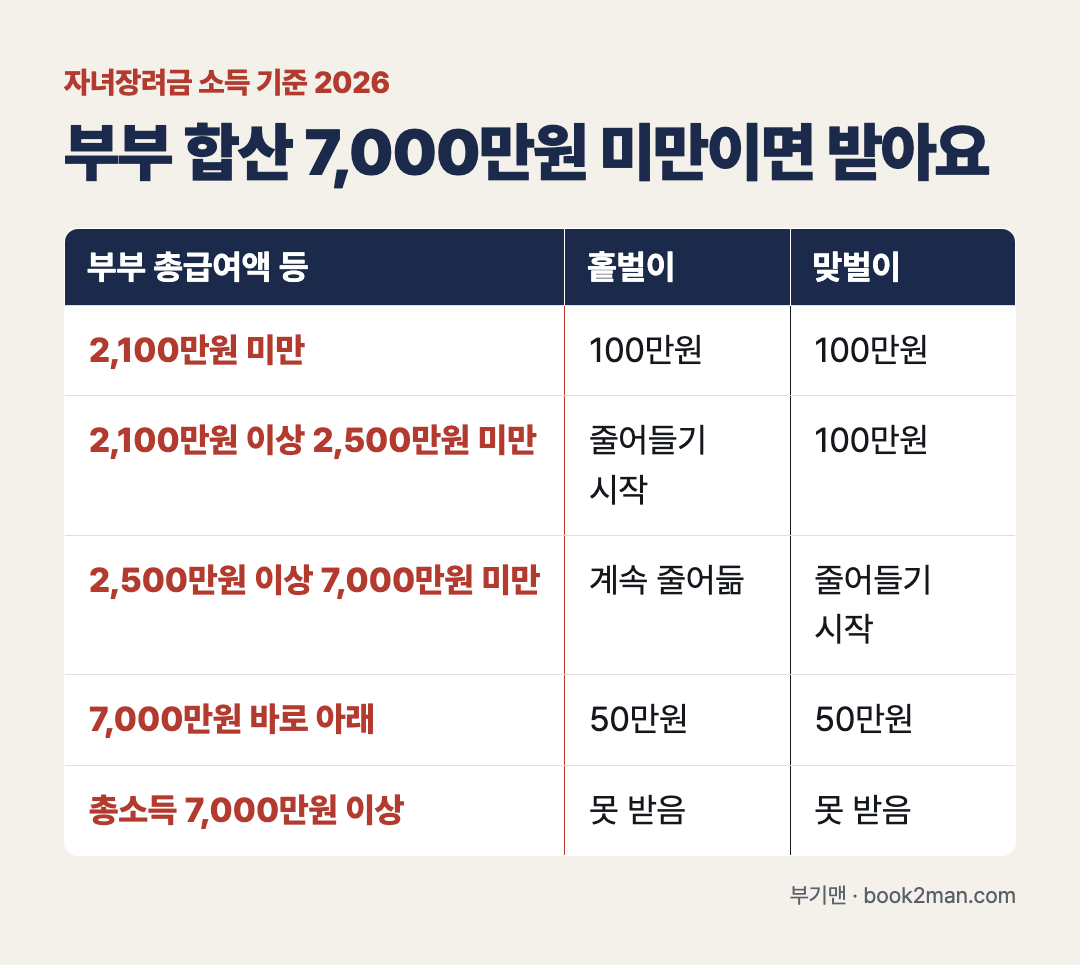
홑벌이는 2,100만원, 맞벌이는 2,500만원까지 1명당 100만원. 그 위로는 줄어서 7,000만원 바로 아래에서 50만원입니다.
줄어드는 폭도 조문에 식으로 있습니다. 홑벌이는 2,100만원을 넘는 금액에 4천900분의 50을, 맞벌이는 2,500만원을 넘는 금액에 4천500분의 50을 곱해 100만원에서 뺍니다.
식대로 셈하면 홑벌이 4,550만원, 맞벌이 4,750만원일 때 1명당 75만원입니다. 다만 실제 지급은 제100조의29②에 따라 시행령의 「자녀장려금산정표」로 정하니, 산정표 금액과 조금 다를 수 있습니다.
재산 칸 — 2억4천만원 미만, 1.7억부터는 절반
소득이 맞아도 재산에서 걸릴 수 있습니다. 제100조의28① 4호가 「가구원 재산의 합계액이 2억4천만원 미만일 것」입니다.
그 아래에도 한 칸이 더 있습니다. 제100조의5④는 재산이 1억7천만원 이상이면 계산한 금액의 100분의 50만 준다고 정했고, 제100조의31①이 이 조항을 자녀장려금에도 적용합니다.
국세청 안내로 옮기면 「1.7억원 이상 2.4억원 미만인 경우 해당 장려금의 50% 지급」입니다. 재산을 셀 때 자주 헷갈리는 자리는 두 곳입니다.
- 부채는 빼지 않습니다 — 국세청 신청자격 안내가 「재산가액에서 부채는 차감하지 않으며」라고 적었습니다. 대출이 있어도 재산 쪽 금액을 그대로 셉니다
- 기준일은 2025년 6월 1일입니다 — 그날 가구원 모두가 가진 주택·토지·건물·승용차·전세금·예금 등을 더합니다
전세로 사는 집은 전세금이 재산에 들어갑니다. 주택이면 실제 전세금과 「기준시가×55%」 가운데 작은 금액으로 봅니다.
5월을 놓쳤다면 12월 1일까지
정기 신청은 종합소득세 신고 기간에 받습니다(제100조의30①). 올해는 5월 1일부터 6월 1일까지였습니다.
놓친 집을 위한 길이 제100조의6⑧입니다. 「신청기간 종료일의 다음 날부터 6개월 이내」에 신청할 수 있고, 제100조의31①이 이것도 자녀장려금에 그대로 씁니다.
「기한 후 신청 기간은 ’26.6.2.~12.1.입니다.」 — 국세청 「신청기간 및 방법」
대신 금액이 조금 깎입니다. 제100조의7②가 산정한 금액의 「100분의 95」로 정했고, 국세청도 「해당 장려금의 95% 지급」으로 안내합니다. 100만원을 받을 집이면 95만원입니다.
기한 후 신청분은 신청일로부터 4개월 이내에 지급한다고 국세청 「심사 및 지급」 안내에 적혀 있습니다. 12월 1일이 지나면 이 길도 닫힙니다.
연말정산 자녀세액공제와는 겹치지 않습니다
제100조의30②는 자녀장려금을 「소득세법」 제59조의2 자녀세액공제와 「중복하여 적용할 수 없다」고 정합니다.
국세청 「심사 및 지급」 표는 둘을 함께 신청한 경우를 「자녀세액공제금액 차감」으로 처리한다고 적었습니다. 회사 연말정산에서 자녀세액공제를 받았다면 그만큼 빠진 금액이 나온다는 뜻입니다.
부기맨이 보기엔
자녀장려금은 형편이 어려운 집 이야기로만 들리기 쉽습니다. 그런데 조문을 펼치면 기준선은 부부 합산 7,000만원이고, 맞벌이라고 빠지지도 않습니다.
예비초에서 중3 사이는 학원비든 교재비든 돈이 드는 시기이고, 이 아이들은 모두 18세 미만 칸 안에 있습니다. 우리 집은 세 칸만 보면 됩니다. 2025년 부부 총소득, 배우자 소득 300만원, 2025년 6월 1일 재산.
올해 5월에 신청하지 않았다면 12월 1일까지 남은 몫은 95%입니다. 조금 덜 받더라도 안 받는 것보다는 큽니다.
근거
- 국가법령정보센터 조세특례제한법 [시행 2026. 9. 18.] [법률 제21467호] 제100조의28①·제100조의29·제100조의30·제100조의31①, 준용 조문 제100조의3⑤·제100조의4①·제100조의5④·제100조의6⑧·제100조의7② — https://www.law.go.kr/법령/조세특례제한법/제100조의29
- 국세청 「자녀장려금 소개」 https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?mi=2451&cntntsId=7782 · 「신청자격」 https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?mi=2452&cntntsId=7783
- 국세청 「심사 및 지급」 https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?mi=2453&cntntsId=7784 · 「신청기간 및 방법」 https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?mi=40397&cntntsId=238977
2026년 기준 · 2026년 10월 1일 원문 확인
이 글은 위 출처의 원문을 확인해 정리했습니다.
바뀐 내용이 확인되면 바로 고칩니다.
인스타 @book2.man — 매일 14시 한 편
초3부터는 집에 있는 태블릿으로도 돼요.
✎ 자기주도학습 전화 상담(무료) ▶ 프로필 링크
'돈 — 신청해야 받는 것' 카테고리의 다른 글
| 아동수당 2017년생부터 받아요 — 출생연도별 언제까지 받나 (2026) (0) | 2026.09.29 |
|---|---|
| 방과후 자유수강권 소득 기준 2026 — 4인 가구 519만원, 시·도마다 다릅니다 (0) | 2026.09.28 |
| 다자녀 혜택 2026, 둘부터? 셋부터? — 여섯 제도 중 넷은 둘부터입니다 (0) | 2026.09.27 |
| 학원비를 지역화폐로 냈다면 — 교육비 세액공제는 결제수단을 묻지 않습니다 (2026년 기준) (0) | 2026.09.26 |
| 초등 1·2학년 학원비, 연말정산에 들어갑니다 — 예능과 체육만 (2026년 기준) (0) | 2026.09.25 |