자녀 세액공제는 연말정산에서 가장 익숙한 항목인데, 「둘이면 55만원」이라는 숫자 뒤에 붙은 조건 한 줄은 잘 알려져 있지 않습니다. 소득세법 제59조의2를 열어 보면 55만원은 맞습니다. 다만 그 「둘」에는 아이 나이 제한이 걸려 있습니다.
소득세법 제59조의2·제50조·제53조·제137조·제140조와 같은 법 시행령 제106조, 국세상담센터의 자녀세액공제 문답을 열어 2026년 기준으로 옮겼습니다.
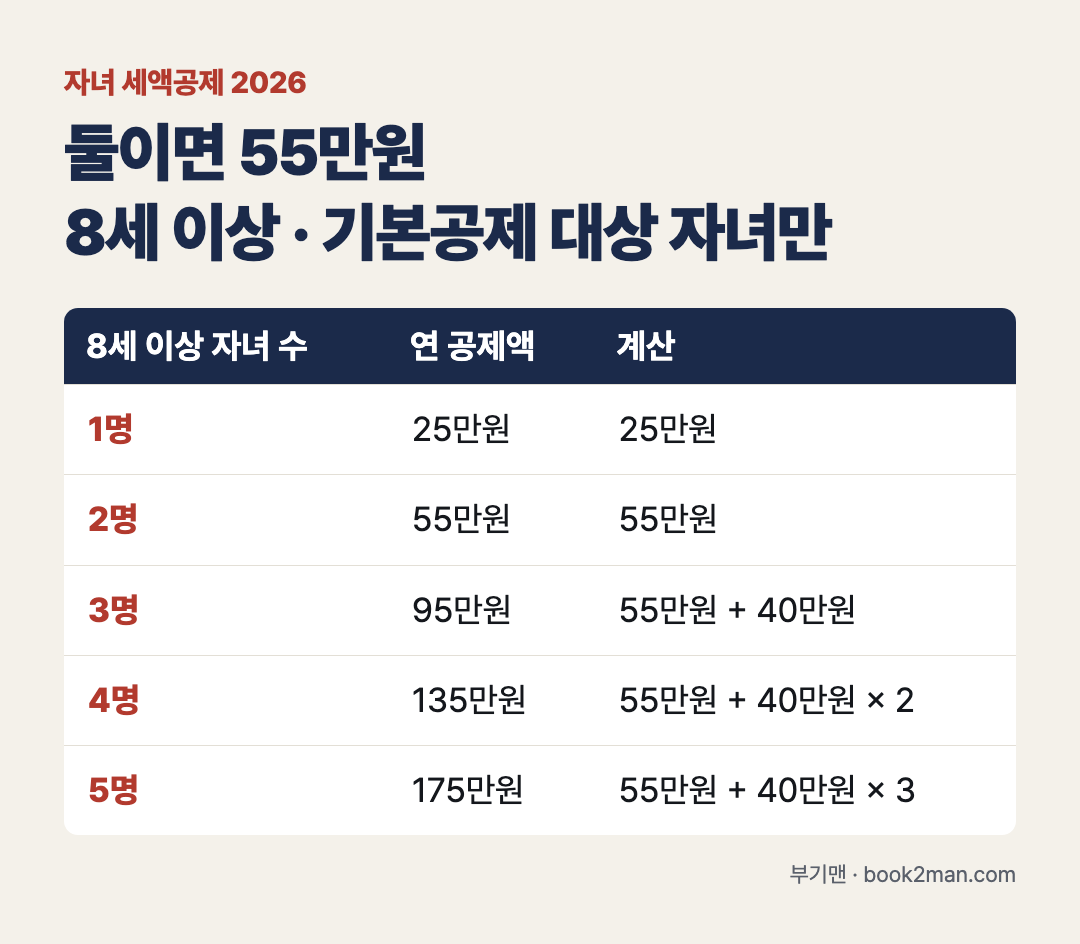
둘이면 55만원, 조문에 그대로 적혀 있습니다
제59조의2 제1항은 기본공제대상자인 자녀와 손자녀 가운데 8세 이상인 사람의 수에 따라 금액을 정하고, 그 금액을 종합소득산출세액에서 뺀다고 적었습니다. 2026년 기준 금액은 다음과 같습니다.
| 8세 이상 자녀 수 | 연 공제액 | 계산 |
|---|---|---|
| 1명 | 25만원 | 25만원 |
| 2명 | 55만원 | 55만원 |
| 3명 | 95만원 | 55만원 + 40만원 |
| 4명 | 135만원 | 55만원 + 40만원 × 2 |
| 5명 | 175만원 | 55만원 + 40만원 × 3 |
둘이면 55만원은 맞는 숫자입니다. 다만 이 「둘」은 8세 이상이면서 기본공제 대상인 아이만 센 수입니다.
한 명일 때 25만원이니, 둘째가 더해 주는 몫은 30만원입니다. 셋째부터는 1명마다 40만원이 붙는데, 조문 문장은 「55만원과 2명을 초과하는 1명당 연 40만원을 합한 금액」입니다.
세액공제라서 번 돈에서 먼저 빼는 소득공제와 계산 순서가 다릅니다. 세율을 적용해 나온 산출세액에서 이 금액을 곧바로 덜어 냅니다.
수에 들어가는 아이는 8세 이상뿐입니다
아이가 몇 명이냐가 아니라 8세 이상이 몇 명이냐로 금액이 정해집니다. 국세상담센터 사례 가운데 13세·6세·3세 세 아이를 둔 집이 있는데, 풀이는 「기본공제 적용되는 자녀 중 8세 이상 1명이므로 25만원」입니다.
조문대로 세 집을 셈하면 이렇게 갈립니다.
- 10세와 9세 — 8세 이상 2명이라 55만원
- 10세와 5세 — 8세 이상 1명이라 25만원, 둘째 몫 30만원은 없습니다
- 6세와 4세 — 8세 이상 0명이라 이 공제는 0원입니다
마지막 집이 낯설게 들릴 수 있습니다. 국세상담센터도 1자녀 3세 집에 둘째가 태어난 사례에서 이 칸을 「8세이상 자녀수가 0명이므로 0원」으로 풀었습니다.
수에 넣으려면 기본공제 대상이어야 합니다
8세 이상이라는 조건 앞에 기본공제 대상이라는 조건이 있습니다. 제50조는 직계비속과 입양자가 20세 이하이고, 해당 과세기간 소득금액 합계가 100만원 이하인 경우를 기본공제 대상으로 둡니다. 근로소득만 있다면 총급여 500만원 이하까지 포함합니다.
- 20세 이하 — 국세상담센터는 20세가 넘은 자녀에게는 자녀세액공제를 적용할 수 없다고 답했습니다
- 소득금액 100만원 이하 — 아이가 아르바이트로 번 돈이 이 선을 넘으면 기본공제에서 빠집니다
- 손자녀 — 같은 조건이면 포함됩니다. 국세상담센터는 2024년 1월 1일 이후 신고·연말정산분부터라고 설명했습니다
기본공제에서 빠지면 자녀 수에서도 빠집니다. 8세 이상 둘 가운데 한 명이 소득 선을 넘으면 55만원이 25만원이 되어, 한 명 몫이 아니라 30만원이 줄어듭니다.
받는 법은 신고서에 아이를 올리는 것입니다
직장인은 연말정산에서 공제를 받으려면 「근로소득자 소득ㆍ세액 공제신고서」를 내야 합니다. 제140조는 제출 시한을 해당 과세기간 다음 연도 2월분 근로소득을 받기 전으로 정했습니다. 2026년 귀속이라면 2027년 2월분 근로소득을 받기 전입니다.
신고서를 내지 않으면 제137조 제3항에 따라 본인 기본공제와 표준세액공제만 적용됩니다. 자녀세액공제는 그 안에 들어 있지 않습니다.
회사마다 서식과 제출 날짜가 다릅니다. 몇 월 며칠까지 내는지는 회사 인사·총무 담당에게 확인하셔야 합니다. 근로소득이 없어도 종합소득이 있는 거주자라면 제59조의2의 대상이어서, 종합소득세를 신고할 때 같은 기준이 적용됩니다.
바뀔 수 있는 것
2026년 8월 3일 정부가 내놓은 2026년 세제개편안에는 이 공제와 맞닿은 항목이 둘 있습니다. 재정경제부 보도자료는 개정법률안 11개를 9월 3일 안에 국회에 제출해 정기국회에서 심사할 예정이라고 밝혔고, 아직 정부안 단계입니다.
- 출산·입양 세액공제 — 국가전략포털 요약에 「적용 종료」로 올라 있고, 정책브리핑은 세액공제 대신 재정지원으로 바꾼다고 설명했습니다
- 기본공제 소득 요건 — 소득금액 100만원 이하를 300만원 이하로, 근로소득만 있으면 총급여 500만원 이하를 750만원 이하로 올리는 안입니다
제가 읽은 정책브리핑 기사와 국가전략포털 요약에는 제59조의2 제1항의 25만원·55만원·40만원을 바꾼다는 내용이 보이지 않습니다. 개편안 상세본 전체와 시행 시기는 확인하지 못했습니다. 국회를 통과하면 부칙의 적용 시기를 다시 읽겠습니다.
자주 묻는 질문
맞벌이면 누가 받나요?
한 아이를 두 사람이 함께 올릴 수는 없습니다. 시행령 제106조 제1항은 신고서에 적은 대로 그중 한 사람의 공제대상으로 한다고 정했습니다.
둘 다 올렸거나 누구 몫인지 알 수 없다면 제2항 제2호가 순서를 줍니다. 직전 과세기간에 부양가족 인적공제를 받은 사람이 먼저이고, 받은 적이 없으면 종합소득금액이 많은 사람입니다.
아이를 나눠 올리는 것도 국세청 사례에 있습니다. 8세 이상 두 아이를 한 명씩 나누면 각자 25만원이라 합계 50만원이고, 한 사람이 둘 다 올리면 55만원입니다. 공제액만 견준 셈이라, 실제로 줄어드는 세금은 두 사람의 세금 크기에 따라 달라질 수 있습니다.
아이 나이는 언제를 기준으로 보나요?
제53조 제4항은 공제 대상 판정을 과세기간 종료일 현재 상황으로 한다고 정했고, 제5항은 나이가 정해진 공제라면 과세기간 중에 그 나이에 해당하는 날이 한 번이라도 있으면 대상으로 본다고 덧붙였습니다.
국세상담센터는 2025년 귀속 8세 이상을 「2017년 12월 31일 이전 출생자」라고 답했습니다. 2026년 귀속 문구는 아직 없어서 한 해 뒤로 밀어 셈하면 2018년 12월 31일 이전 출생입니다.
아이 학년이 아니라 출생일로 가르는 기준입니다. 입학을 미뤘거나 앞당긴 아이는 학년과 나이가 어긋날 수 있으니 생년월일로 확인하시면 됩니다.
둘째가 올해 태어났는데 55만원이 되나요?
올해 태어난 아이는 8세 미만이라 위 표의 수에 들어가지 않습니다. 대신 제59조의2 제3항이 따로 있어서, 해당 과세기간에 출산한 아이가 둘째이면 연 50만원을 공제합니다. 첫째는 30만원, 셋째 이상은 70만원입니다.
첫째가 8세 이상이라면 25만원에 50만원을 더해 75만원입니다. 첫째도 8세 미만이면 50만원이 전부입니다.
55만원은 2018년 12월 31일 이전에 태어난 아이가 둘일 때의 금액입니다. 출산 공제는 앞에서 말씀드린 개편안에서 종료 대상으로 올라 있어, 2026년 출산분이 어떻게 되는지는 국회 결과를 봐야 합니다.
부기맨이 보기엔
「둘이면 55만원」은 맞는 말인데, 우리 집에 대 보려면 아이 수보다 아이 나이를 먼저 봐야 합니다. 둘째가 아직 어리면 기본 몫은 25만원에 머물고, 올해 태어난 경우에만 출산 공제 50만원이 따로 붙습니다.
우리 집이 볼 칸은 셋입니다. 아이 생년월일이 8세 이상 기준에 드는지, 20세 이하이고 소득이 100만원 이하인지, 맞벌이라면 누구 신고서에 올리는지.
세 칸이 정리되면 연말정산 신고서에 적을 이름이 정해집니다. 법이 정한 시한은 2월분 근로소득을 받기 전이지만, 회사가 안내한 날짜가 더 이를 수 있습니다.
근거
- 소득세법 제59조의2 · 제50조 · 제53조 · 제137조 · 제140조 (국가법령정보센터 · 2026. 1. 1. 시행) https://www.law.go.kr/법령/소득세법/제59조의2
- 소득세법 시행령 제106조 (2026. 10. 1. 시행) https://www.law.go.kr/법령/소득세법시행령/제106조
- 국세청 국세상담센터 「자녀세액공제」 https://call.nts.go.kr/call/qna/selectQnaInfo.do?mi=1318&ctgId=CTG11904 · 「자녀(손자녀)」 https://call.nts.go.kr/call/qna/selectQnaInfo.do?mi=1318&ctgId=CTG11924
- 국세청 「세액공제 - 근로소득」 https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?cntntsId=7875&mi=6596
- 정책브리핑 「청년·서민 세 부담 낮추고 지방 지원 늘린다…세제개편안 살펴보니」 (2026. 8. 13.) https://www.korea.kr/news/policyNewsView.do?newsId=148969870
- 국가전략포털 「2026년 세제개편안 상세본」 https://nsp.nanet.go.kr/plan/subject/detail.do?nationalPlanControlNo=PLAN0000065941
- 재정경제부 보도자료 「2026년 세제개편안 정부안 확정」 (2026. 9. 1.) https://www.korea.kr/briefing/pressReleaseView.do?newsId=156776418
2026년 기준 · 2026년 10월 7일 원문 확인 (확인일 2026-10-07)
이 글은 위 출처의 원문을 확인해 정리했습니다.
바뀐 내용이 확인되면 바로 고칩니다.
인스타 @book2.man — 매일 14시 한 편
초3부터는 집에 있는 태블릿으로도 돼요.
✎ 학년별 표와 무료 전화 상담 → 한곳에
'돈 — 신청해야 받는 것' 카테고리의 다른 글
| 출산크레딧은 그대로, 군복무크레딧은 절반 — 국민연금 가입기간에 더해지는 소득은 얼마로 치나 (2026) (0) | 2026.10.05 |
|---|---|
| 국민연금 출산크레딧 2026 — 첫째부터 12개월, 자녀 수별 추가 가입기간 표 (0) | 2026.10.04 |
| 2026 교육비 세액공제 학년별 정리 — 초3부터 학원비는 빠지고, 학교에 낸 돈은 됩니다 (0) | 2026.10.03 |
| 유치원·어린이집 지원금 2026 — 만3·4·5세 한 달 얼마? 공립·사립·어린이집 표 (0) | 2026.10.03 |
| 아이돌봄서비스 정부지원 소득 기준 2026 — 4인 1623.7만원 이하, 가·나·다·라·마형 구간표 (0) | 2026.10.02 |