부모님이나 배우자의 소득이 한 해 기준선을 넘으면 그 가족은 부양가족으로 공제받을 수 없습니다.
가족 몫으로 쓴 카드값과 보험료도 같이 빠지고, 의료비만 따로 봅니다.
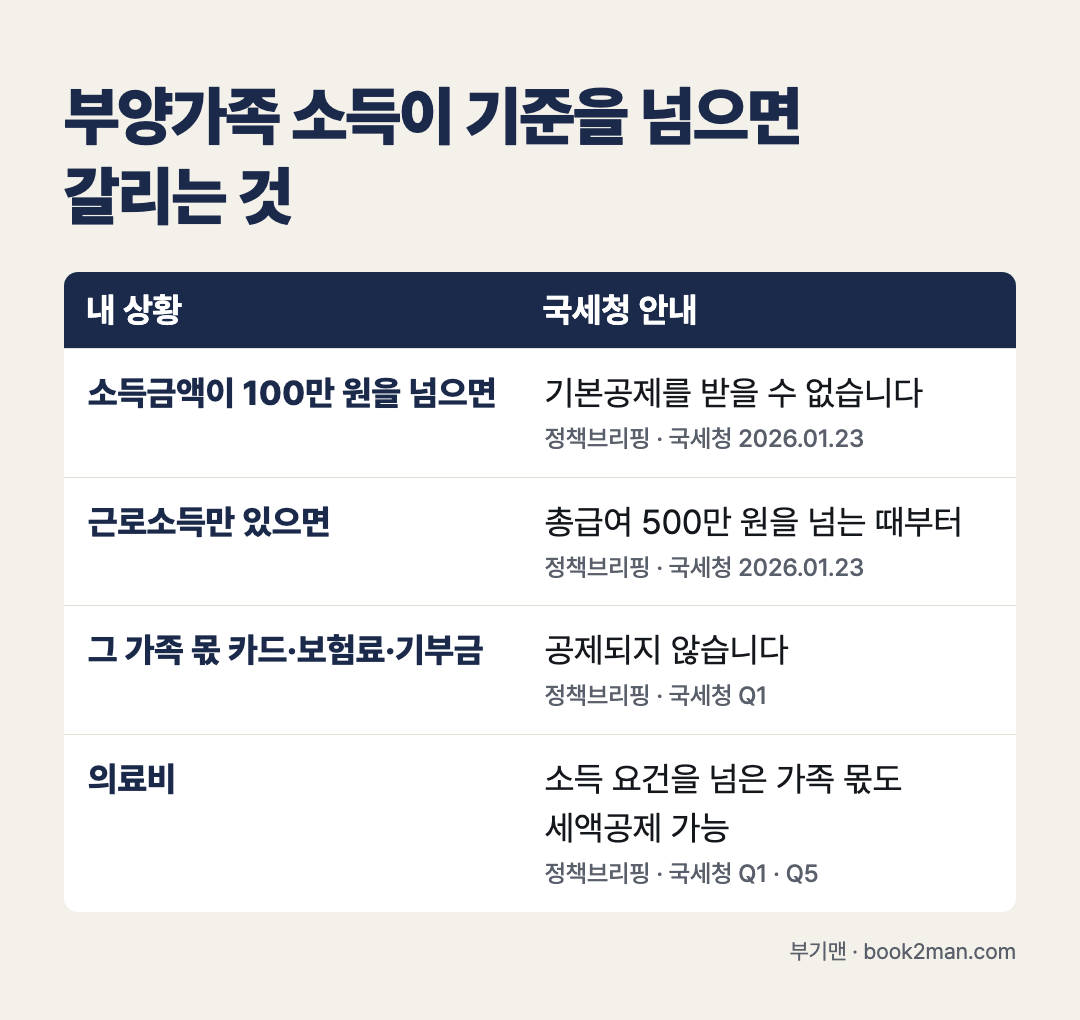
기본공제는 소득 기준에서 갈립니다
국세청은 부양가족의 지난해 소득금액이 100만 원을 넘으면 기본공제를 받을 수 없다고 안내합니다.
근로소득만 있는 가족은 총급여가 500만 원을 넘는 때부터 그렇습니다.
이 보도는 2025년 소득을 기준으로 한 안내이고, 올해 귀속분은 연말정산 때 국세청 안내를 다시 봅니다.
양도소득도 소득금액에 들어갑니다
부모님이나 배우자가 땅이나 집을 팔아 생긴 양도소득금액도 연간 소득금액에 합쳐 따집니다.
국세청 보도에는 배우자가 토지를 팔아 양도소득금액이 200만 원 생긴 경우가 나옵니다.
이 경우 배우자는 기본공제를 받을 수 없습니다.
추가공제도 함께 막힙니다
소득 기준을 넘은 가족에게는 경로우대나 장애인 같은 추가공제도 적용되지 않습니다.
기본공제가 막히면 그 위에 얹는 공제도 같이 빠진다고 보면 됩니다.
그 가족 몫의 지출도 공제되지 않습니다
소득 기준을 넘은 어머니를 위해 낸 보장성 보험료는 자녀가 공제받을 수 없습니다.
어머니가 낸 기부금과 어머니 이름으로 된 신용카드·체크카드 사용액도 자녀의 공제에 들어가지 않습니다.
국세청은 신용카드 사용액, 보험료, 교육비, 기부금 모두 같은 원칙으로 안내합니다.
의료비는 따로 봅니다
의료비는 소득금액 요건을 넘은 부양가족을 위해 쓴 것도 세액공제가 가능하다고 국세청은 설명합니다.
다만 의료비 공제는 기본공제 대상자를 위해 지출한 것이 대상이고, 이때 나이와 소득 요건은 따지지 않습니다.
형이 어머니를 기본공제 대상자로 올렸다면 동생은 어머니를 위해 쓴 의료비를 공제받을 수 없습니다.
같은 부모님을 형제가 함께 올리면 한 명만 받습니다
형제가 같은 아버지를 모두 기본공제 대상자로 신고하면 한 사람만 공제를 받을 수 있습니다.
맞벌이 부부가 부모님을 서로 중복해서 올리는 일도 조심해야 합니다.
자녀를 부부가 둘 다 올렸다면
맞벌이 부부가 같은 자녀를 둘 다 부양가족으로 올렸다면 연말정산 다음 5월 종합소득세 신고 기간에 부부 중 한 사람이 그 자녀를 빼고 확정신고를 합니다.
이때 추가로 나온 세액도 함께 냅니다.
잘못 올렸을 때 드는 비용
국세청은 과다 공제가 의심되는 근로자를 매년 하반기에 점검합니다.
지난해에는 8만 명이 넘는 근로자를 점검했고, 많은 근로자가 추가 세금과 가산세를 냈습니다.
신고 기간이 지난 뒤 수정신고를 하면 부족하게 낸 세금의 10%와 납부지연 가산세가 붙습니다.
납부지연 가산세는 1일 0.022%씩 붙으므로, 고칠 일이 있으면 신고 기간 안에 고치라고 국세청은 안내합니다.
다음에 할 것
부양가족으로 올린 가족마다 지난해 소득금액을 먼저 확인합니다.
양도소득이 있었는지도 같이 봅니다.
기준을 넘은 가족이 있으면 부양가족 명단에서 뺄지 정하고, 그 가족 몫의 의료비는 따로 챙깁니다.
이 글에서 다루지 않는 것
월세 세액공제와 주택자금 공제는 같은 보도에 나오지만 이 글에서는 다루지 않습니다.
부양가족의 나이 요건도 다루지 않습니다.
개별 사정은 국세상담센터에 문의합니다.
출처·확인일
- 국세청 — 소득 100만 원 넘는 부양가족 공제, 안돼요?…연말정산 오답 공개 (정책브리핑 2026.01.23) · 원문
확인일: 2026년 11월 14일
이 글은 위 출처의 원문을 확인해 정리했고, 바뀐 내용이 확인되면 바로 고칩니다.
'돈 — 신청해야 받는 것' 카테고리의 다른 글
| 아이 책값 연말정산 소득공제, 총급여와 구매처에 따라 갈립니다 2026 (0) | 2026.11.13 |
|---|---|
| 자녀장려금 기한 후 신청, 5월에 못 했다면 12월 1일까지 확인합니다 2026 (0) | 2026.11.12 |
| 아동수당이 13세 미만까지 늘었다고 들었다면 — 올해는 9세 미만, 해마다 한 살씩 올라갑니다 2026 (0) | 2026.11.06 |
| 아이가 태어났다면 첫만남이용권 — 지금은 신청해야 받고, 쓰는 기한은 2년입니다 2026 (0) | 2026.11.05 |
| 교육비 원클릭에서 교육비 지원 신청한다면 — 신청 버튼은 복지로 첫 화면으로 갑니다 2026 (0) | 2026.11.04 |